

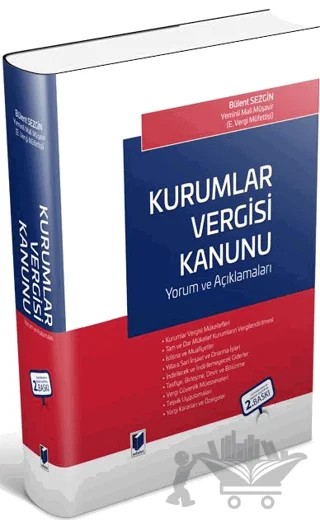
Kurumlar Vergisi Kanunu : Yorum ve Açıklamaları
%8 İNDİRİM • %8 İNDİRİM • %8 İNDİRİM • %8 İNDİRİM •
Yazar:Bülent Sezgin
Stokta Yok
Barkod:9786053004066
ISBN:9786053004066
Sayfa Sayısı:1248 Sayfa
Dil:Türkçe
Basım Tarihi:11/2018
19 görüntülenme
Bu kitapta 423 Nobel Puan kazanın
Sepet tutarı 1000 ₺ ve üzeri
siparişlerinizde kargo ücretsiz!
Kitap Hakkında
Kitabın ikinci baskısını hazırlamış olmanın tarifsiz mutluluğunu yaşıyorum. İlk baskı üzerinden üç yılı aşan bir süre geçti. Bu süre içerisinde mevzuatta yapılan değişiklik ve düzenlemeler, yargı kararları, özelgeler ve okuyuculardan gelen bildirimler dikkate alınarak bu ikinci baskı hazırlanmıştır.Ülkemizde yaklaşık 750 bin kurumlar vergisi mükellefi bulunmaktadır. Bunların kazançları üzerinden alınan vergilerin toplam vergi gelirlerine oranı y ıllar itibariyle değişmekle birlikte, Gelir İdaresi Başkanlığı'nın verilerine göre son yıllarda %8 ilâ %10,5 aralığında seyretmektedir. Bir başka ifade ile kurumlar vergisinin toplam vergi gelirleri içindeki oranı %8 ilâ %10,5 aralığında değişmektedir.Geniş bir mükellef grubunu ilgilendiren Kurumlar Vergisi Kanunu, yapısı gereği çok sayıda kanunla ilintilidir. Bu husus, söz konusu kanunu vergi sistemimiz içerisinde ayrı bir yere koymaktadır.İlk baskıda olduğu gibi Kitabın ikinci baskısı da, kurum kazançlarının vergilendirilmesini düzenleyen 5520 sayılı Kurumlar Vergisi Kanunu'nun madde sıralaması esas alınarak hazırlanmıştır. Bununla birlikte, okuyuculara kolaylık sağlamak ve konuların bütünlüğü bakımından her bir madde incelenirken ilgili olduğu diğer maddelere ilişkin açıklamalara da yer verilmiştir. Bazen bu bütünlük, Kitabın ilgili bölümlerinin başlık numaraları belirtilmek ve okuyucuyu ilgili bölümlere yönlendirmek şeklinde sağlanmıştır.Kitapta, müphem konulara ilişkin kişisel görüşlerimizin yanı s ıra, Vergi İdaresi ve Vergi Yargısının görüşleri ile aynı konulara ilişkin bilimsel öğretide yer alan görüşlere yer verilmiştir. Konunun doğası ve bütünlüğü gereği Gelir Vergisi Kanunu'na göre ticari kazancın tespitine ilişkin açıklamalara, bu kapsamda gerek kurum kazancının tespitinde indirilebilecek ve indirimi kabul edilmeyen giderlere, gerekse Gelir Vergisi Kanunu'nda özel olarak düzenlenmiş bulunan yıllara yaygın inşaat ve onarma işlerinin vergilendirilmesine ilişkin açıklamalara detaylı bir şekilde yer verilmiştir. Bunl...
Benzer ürünler
Bu kitaba yakın başlık ve konularda öne çıkanlar; kategori ve yayınevine göre de sıralanır — keşfetmeniz için seçildi.

%3
İdare Hukukuna Giriş
Gürsel Kaplan, Kemal Gözler
225.81₺234.00₺

%8
Uluslararası Hukukta Hedef Alarak Öldürme
Gökhan Albayrak
138.00₺150.00₺

%8
Kültür ve Tabiat Varlıklarını Koruma Hukuku
Nusret İlker Çolak
127.78₺138.89₺

İdari Yargı Hakimlik ve Maliye Bakanlığı Kurum Sınavlarına Hazırlık
Mahmut Kalenderoğlu
25.00₺

%8
Sigorta Şirketlerinin Kuruluşu ve Faaliyete Geçmesine İlişkin Esaslar
Özge Meriç
147.20₺160.00₺

%8
Medeni Usul Hukuku Temel Bilgiler - Soru Bankası
Ahmet Başözen
496.80₺540.00₺

%8
İnsan Hakları (Kavramsal ve Kuramsal Çerçeve)
Bülent Algan
289.80₺315.00₺

%8
Polisin İnsan Hakları Gelişiminin Bilimsel Bir Çalışma Işığında İncelenmesi
Murat Delice
64.40₺70.00₺

%8
A'dan Z'ye Gayrimenkul Hukuku
Ali Güvenç Kiraz
289.80₺315.00₺

%8
Cezaların İnfazı ve İnfaz Hukuku
Çetin Akkaya
1278.80₺1390.00₺

%5
Traditio (Teslim)’nun Tarihsel Gelişimi ve Constitutum Possessorium
Havva Karagöz
456.00₺480.00₺

%8
Türk Hukuk Tarihi
M. Akif Aydın
49.68₺54.00₺
Bülent Sezgin — diğer kitapları
Aynı yazara ait diğer eserler; çok satanlar öne alındı.


460.00₺
423.20₺