

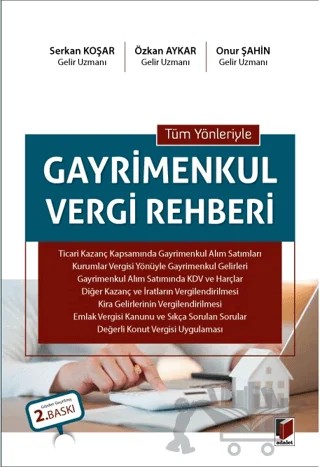
Tüm Yönleriyle Gayrimenkul Vergi Rehberi
Yazar:Özkan Aykar, Onur Şahin, ve 1 yazar daha
Stokta Yok
Bu kitapta 294 Nobel Puan kazanın
Sepet tutarı 1000 ₺ ve üzeri
siparişlerinizde kargo ücretsiz!
Kitap Hakkında
Bilindiği üzere, gerçek kişilerin bir bedel karşılığı edindikleri gayrimenkullerin iktisap tarihinden başlayarak beş yıl içinde elden çıkarılmasından doğan kazançlar değer artışı kazancı olarak gelir vergisine tabidir.
Ancak; bedelsiz olarak veya veraset yoluyla edinilen gayrimenkullerin elden çıkarılmasından sağlanan kazançlar ile gayrimenkullerin iktisap tarihinden başlayarak beş yıldan fazla bir süre elde tutulduktan sonra elden çıkarılmasından doğan kazançlar vergilendirilmemektedir.
Diğer taraftan, gayrimenkul alım satım işinin devamlı yapılması durumunda elde edilen gelir değer artış kazancı olarak değil ticari kazanç olarak vergilendirilmektedir.
Ticari bir organizasyon içerisinde yapılan satışlar, tek bir satış gerçekleştirilmiş dahi olsa, ticari kazanç olarak değerlendirilecek, ticari bir organizasyon olmaksızın birden fazla satış yapılmış ise (bir yılda birden fazla veya her yıl bir satış yapılması) satışın hangi amaçla yapıldığının tespit edilmesi gerekecektir.
Bu durumda, kazanç sağlama amacıyla yapılan alım satım işlemlerinin ticari kazanç kapsamında; şahsi ihtiyaç ya da servetin korunması amacıyla gerçekleştirilen alım-satım işlemlerinin ise değer artış kazancı kapsamında değerlendirilmesi gerekmektedir.
Aynı zamanda, bu kazançların bir ticari işletme tarafından elde edilmesi durumunda da elde edilen kazanç ticari kazanç olarak vergilendirilir.
Satın alınan ve trampa suretiyle iktisap olunan arazinin iktisap tarihinden itibaren 5 yıl içinde parsellenerek bu müddet içinde veya daha sonraki yıllarda kısmen veya tamamen satılmasından elde edilen kazançlar da ticari kazanç olarak vergilendirilir.
Konuya ilişkin olarak vergi idaresi, gayrimenkullere ilişkin tapu bilgilerinin yanı sıra birçok kamu ve özel sektör kurumundan düzenli bir şekilde bilgi temin etmektedir.
Tapu sicil müdürlükleri, devredenin ve iktisap edenin adı ve adresi ile gayrimenkulün harca esas tutulan değerini ve vasıflarını vergi idaresine düzenli olarak bildirmektedir. Vergi idaresi, farklı kurum ve kuruluşlardan alınan bu verileri analiz etmekte ve vergisel yükümlülüklerin mükellefler tarafından tam ve doğru bir biçimde yerine getirilmesini sağlamaktadır.
Dolayısıyla, gayrimenkullere ilişkin olarak ödenmesi gereken vergiler veya harçların doğruluğu vergi idaresi tarafından kontrol edilmekte ve eksik ödenen miktarlar, vergi dairelerince mükelleflerden cezalı olarak tahsil edilmektedir.
Bu kitapta; vatandaşlarımızın gayrimenkul alım-satımı sırasında karşılaşılabilecekleri vergisel sorunlara, çözüm önerilerine ve konu hakkındaki yargı kararları ile idari görüşlerine yer verilmiştir.
Diğer taraftan vergisel yükümlülüklerin eksiksiz yerine getirilebilmesi ve olumsuz durumlarla karşılaşmamak için gayrimenkul alımsatım işlemlerinin vergilendirilmesi kapsamında; gelir vergisi, kurumlar vergisi, KDV ve tapu harçları yönünden açıklamalar yapılmıştır.
Ayrıca kira gelirleri elde eden mükellefler için; verginin nasıl hesaplanacağı, beyanın nasıl olacağı hakkındaki bilgiler yanında Emlak Vergisi Kanunu ile Değerli Konut Vergisi Uygulaması hakkındaki düzenlemelere yer verilmiştir.
Benzer ürünler
Bu kitaba yakın başlık ve konularda öne çıkanlar; kategori ve yayınevine göre de sıralanır — keşfetmeniz için seçildi.

İnfaz Hukuku (THD)
İzzet Özgenç, Cumhur Şahin

Eksik Kapsamlı Düzenlemelerin Yargısal Denetimi
Enes Yalçın

THEMIS - Ceza Hukuku Genel Hükümler
İsmail Ercan

Pratik Eşya Hukuku
Oğuz Sadık Aydos

Edinilmiş Mallara Katılma Rejiminde Eşin Üçüncü Kişilere Karşı Dava Hakkı
Fatih Karamercan

Ceza Mahkemelerinde Bilirkişilik
Filiz Berberoğlu Yenipınar

Türk Kadın Hukuku Mevzuatı
Demet Özdamar

Menfi Tespit ve İstirdat Davaları
Ahmet Cemal Ruhi, Canan Ruhi

2022 Vilayet Kaymakamlık Mahalli İdareler Mevzuat Konu Anlatımı Cilt 2
Abdulaziz Acar, Mehmet Yumrutepe

İnternete Erişim Yasakları
Şaban Cankat Taşkın

Uyuşturucu Madde Suçlarıyla Mücadele
Yener Ünver, Kerem Öz
Kamulaştırma Kanunu ve Kamulaştırma Bedelinin Tespiti Davaları (Anayasa Mahkemesi Kararları ve Değişikliklere Uygun İçtihatlı – Açıklamalı)
Veli Böke
Özkan Aykar — diğer kitapları
Aynı yazara ait diğer eserler; çok satanlar öne alındı.

Tüm Yönleriyle Gayrimenkul Vergi Rehberi
Serkan Koşar, Özkan Aykar, Onur Şahin

Katma Değer Vergisi (KDV)
Doğan Alantar, Özkan Aykar

Yapay Zekâ ve Bir Disiplin Olarak EĞİTİM YÖNETİMİ - Teori, Araştırma, Uygulama
Ahmet Aypay, Ali Çağatay Kılınç, Aytaç Açıkalın, Duygu Özen Kılıç, Emrah Kaya, Emre Er, Eren Kesim, Gökhan Savaş, Hamit Özen, Kürşad Yılmaz, Mehmet Durnalı, Mehmet Kesim, Metin Özkan, Ömer Erdem, Selahattin Turan, Serkan Koşar, Servet Özdemir, Taner Atmaca

Tüm Yönleriyle Gayrimenkul Vergi Rehberi
Onur Şahin, Özkan Aykar, Serkan Koşar

Kül Uykusu
Onur Şahin

Eğitime Giriş
Ali Çağatay Kılınç, Ayfer Sayın, Beyhan Zebun, Didem Koşar, Emre Er, Fatih Şahin, Filiz Evran Acar, Gülay Ekici, Hakan Dedeoğlu, Halük Ünsal, Menderes Ünal, Mustafa Güçlü, Mustafa Polat, Mutlu Şen Akbulut, Nergiz Kardaş İşler, Oktay Akbaş, Serap Nur Duman, Serkan Koşar, Soner Mehmet Özdemir, Subhan

Kaynakçalı-Güncel Vergi Kanunları
Özkan Aykar

Vergi Kanunları
Özkan Aykar

19. Yüzyıl Rus Edebiyatı Altın Kalemler
E. Zeynep Günal, Emine İnanır, Hüseyin Kandemir, Lada Aksüt, Leyla Çiğdem Dalkılıç, Mariya Sunar, Nazan Coşkun, Onur Şahin, Pelin Esen, Tuğba Günör

Tüm Yönleriyle Gayrimenkul Vergi Rehberi
Onur Şahin, Özkan Aykar, Serkan Koşar

Kaynakçalı-Güncel Vergi Kanunları
Özkan Aykar

İş Sağlığı ve Güvenliği Mevzuatı El Kitabı
Özer Ural Çakıcı, Özkan Aykar
